Prawo podatkowe i finansowe należy do dziedzin, w których praca adwokata często łączy analizę przepisów z oceną konkretnego ryzyka. W grę mogą wchodzić zobowiązania podatkowe, odpowiedzialność członków zarządu, spory z organami albo kwestie związane z finansowaniem działalności.
W rejestrze adwokatów tę praktykę deklaruje 286 profili. To deklaracja obszaru działalności, a nie informacja o wyłącznej specjalizacji. Jedna osoba może wskazywać kilka dziedzin prawa, dlatego liczby dotyczące praktyk nie muszą odpowiadać liczbie unikalnych osób przypisanych tylko do jednego obszaru.
Ilu adwokatów wskazuje prawo podatkowe i finansowe?
Wśród profili z co najmniej jedną deklarowaną praktyką prawo podatkowe i finansowe stanowi 1,72%. W zestawieniu ze wszystkimi profilami ze statusem „Wykonuje zawód” udział tej praktyki wynosi 1,2%.
Te dwa odniesienia odpowiadają na nieco inne pytania. Pierwsze pokazuje, jak często ta dziedzina pojawia się wśród osób, które w ogóle wskazały obszar praktyki. Drugie obejmuje wszystkich adwokatów ze statusem „Wykonuje zawód”, także tych, którzy nie uzupełnili informacji o praktyce.
W całym zestawieniu znajduje się 23 909 profili ze statusem „Wykonuje zawód”, a 16 676 profili wskazuje co najmniej jeden obszar praktyki. Sam wpis dotyczący prawa podatkowego i finansowego nie przesądza więc o zakresie codziennej pracy ani o tym, jak dużą część działalności zawodowej zajmuje ta dziedzina.
Dlaczego ta praktyka ma szczególny charakter?
Sprawy podatkowe i finansowe rzadko ograniczają się do jednego przepisu. Wymagają pracy na dokumentach, odtworzenia decyzji biznesowych i sprawdzenia, jakie skutki prawne wywołały określone działania. Często istotne są także terminy, sposób prowadzenia korespondencji z organem oraz relacja między odpowiedzialnością przedsiębiorcy a odpowiedzialnością osób zarządzających.
Adwokat deklarujący ten obszar może zajmować się zarówno doradztwem i oceną ryzyka, jak i reprezentacją w sporach. Rejestr nie rozstrzyga jednak, czy dana osoba koncentruje się na obsłudze przedsiębiorców, postępowaniach podatkowych, przestępstwach gospodarczych czy innych sprawach związanych z finansami.
Gdzie pojawiają się takie profile?
W analizie lokalizacji działalności uwzględniono wyłącznie profile adwokatów ze statusem „Wykonuje zawód”. Miejscowość oznacza zadeklarowaną lokalizację działalności, a nie miejsce zamieszkania ani pełną liczbę wszystkich adwokatów wykonujących tę praktykę w danym mieście.
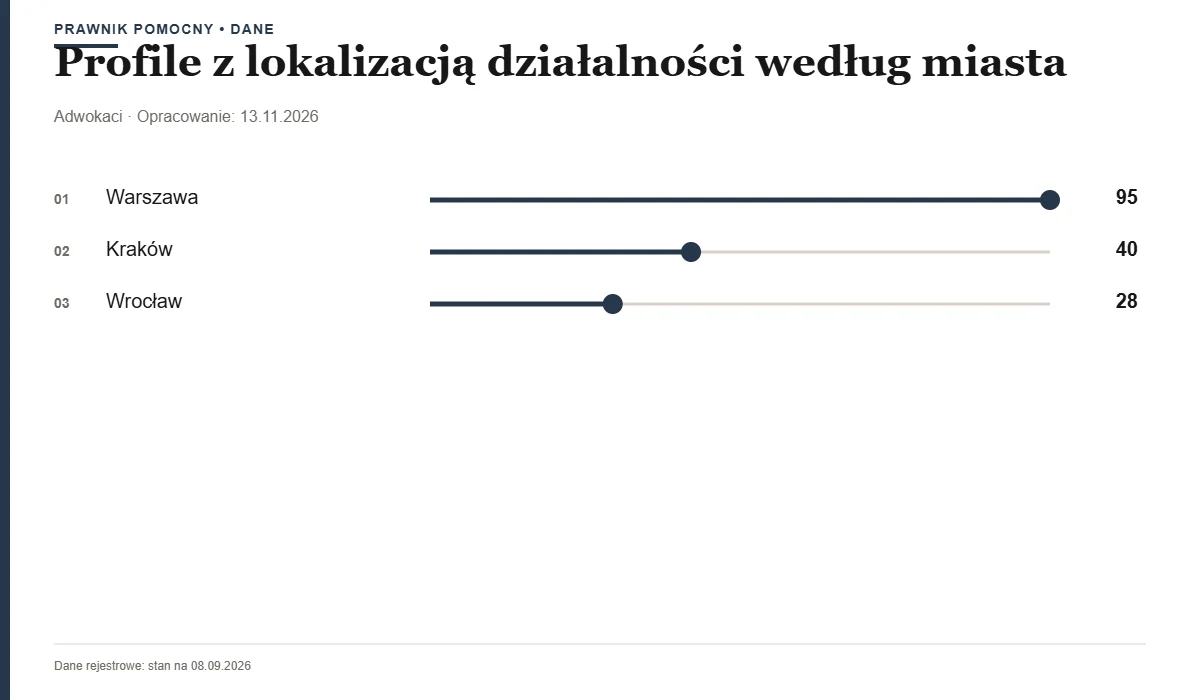
W Warszawie odnotowano 95 profili współwystępujących z tą deklaracją praktyki, w Krakowie 40, a we Wrocławiu 28. Udziały tej praktyki wśród profili z co najmniej jedną deklaracją praktyki w tych miastach wynoszą odpowiednio 2,55%, 2,59% i 2,16%.
Nie oznacza to, że każda z tych osób wykonuje prawo podatkowe i finansowe pod konkretnym adresem. Rejestr pokazuje współwystępowanie deklaracji praktyki i lokalizacji działalności w profilu, ale nie przypisuje konkretnej dziedziny do konkretnego miejsca. Osoba działająca w kilku miastach może być uwzględniona w analizie każdego z nich.
Co sprawdzić przed wyborem adwokata?
Sama deklaracja praktyki jest dobrym punktem wyjścia, ale nie zastępuje rozmowy o sprawie. Warto zapytać, czy adwokat zajmuje się problemami podobnymi do naszego, czy reprezentuje klientów przed właściwymi organami i sądami oraz czy pracuje także z przedsiębiorcami lub osobami fizycznymi — zależnie od potrzeb.
Znaczenie może mieć również charakter sprawy: kontrola podatkowa, spór o decyzję, odpowiedzialność za rozliczenia firmy, problem z finansowaniem albo postępowanie karne skarbowe wymagają różnych doświadczeń. Profil zawodowy nie pokazuje wszystkich tych szczegółów.
Prawo podatkowe i finansowe deklaruje 286 profili, ale nie jest to lista osób zajmujących się wyłącznie tą dziedziną. Najlepiej traktować ją jako orientacyjną informację o kierunku praktyki, a następnie zweryfikować doświadczenie konkretnego adwokata w sprawach odpowiadających rzeczywistemu problemowi.